
なぜNumzaを始めたのか
東京での何気ない昼食の会話が、知らないうちに隠れていた出費習慣の不都合な真実を暴き、Numzaが生まれるきっかけになった。
ある日の午後、東京で同僚と交わした昼食の何気ない会話が、思いもよらない方向へと転がり始めた。
私たちは日本で高まる生活費の話をしていた。食料品の値段は上がり、光熱費は上がり続け、給料は追いついていなかった。
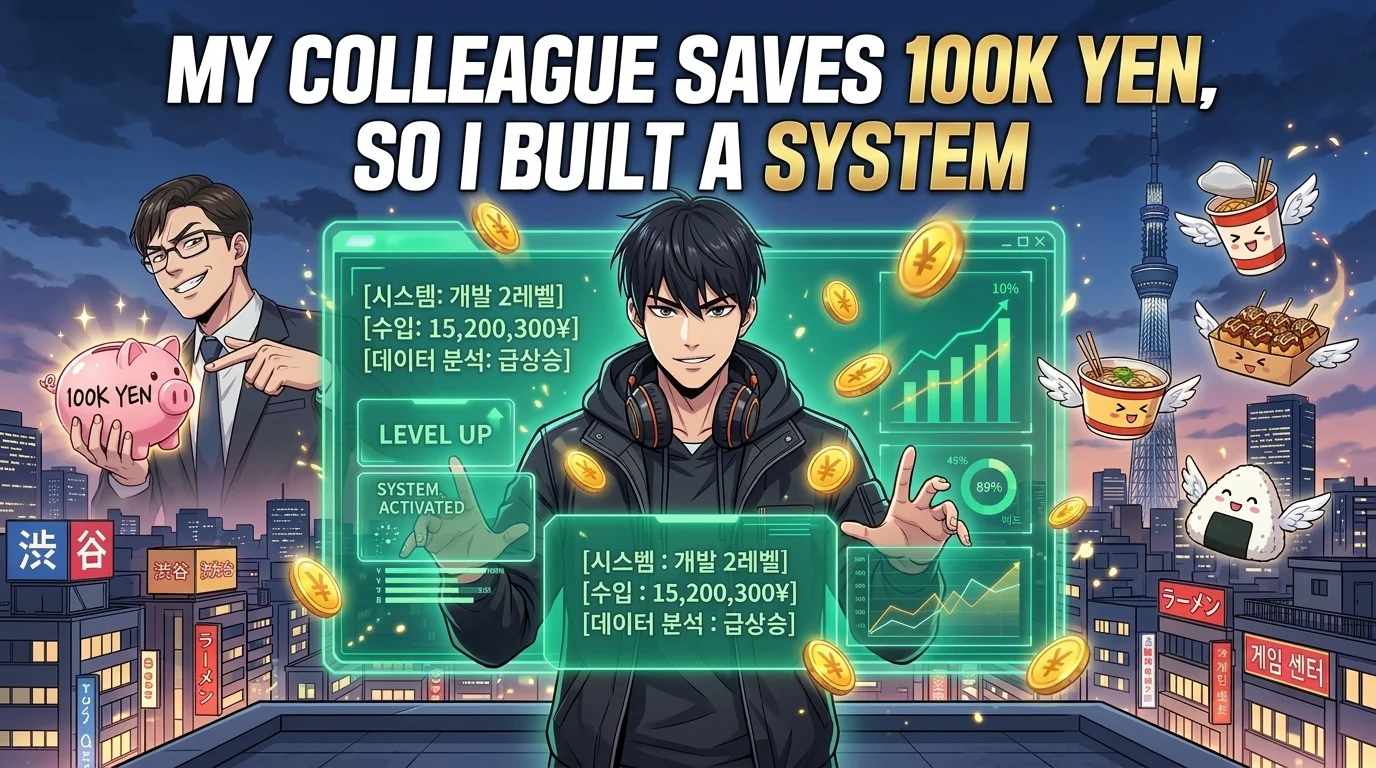
そんな中、同僚が何気なくこんなことを言った。週に数回外食しても、毎月およそ10万円をしっかり貯めている、と。
私は信じられない思いで彼を見た。月に10万円も貯める? 私は給料日前になると残高がゼロ近くまで落ち込む、ギリギリの生活を送っていた。
そして、私を凍りつかせた質問が飛んできた。
“待って、君は僕より稼いでいるんじゃないの? お金はどこに行ってるんだ?”
信念と現実
私は答えられずにいた。
私が信じていたこと。私は倹約家だ。ほぼ毎晩自炊し、高価な夜遊びは避け、週に一度ほど控えめなテイクアウトの夕食で自分をねぎらっていた。
数字が実際に示していたこと。私は何も貯めていなかった。お金がどこへ消えたのか、本当に見当もつかなかった。
その夜、真相を突き止めようと、私はいくつかの家計管理アプリをダウンロードした。しかし、ほとんどすぐに壁にぶつかった。たいていの支出管理アプリは、支出の記録をまるで別の雑務のように感じさせた。必須項目が多すぎ、タップが多すぎ、会計事務所のデータ入力のような気分になる硬直したカテゴリー構造。数日もしないうちに、私はそれらを開かなくなった。毎日本当に使い続けられるものが必要だった。
自分の状況について、大切なことに気づいた。
コーヒーを買うなと説教するアプリは必要なかった。
複雑な五十ページの資金計画も必要なかった。
ただ見える化が必要だった。
それがNumzaのアイデアになった。
必要なものを自分たちで作る
私は金融畑の親友に電話をかけた。個人の支出を記録することがなぜこんなに疲れるのか、何時間も話し合い、自分たちで解決策を作ることに決めた。
チームは小さく、的を絞った。初版のNumzaは私が自分で作り、共同創業者は製品の分析側に集中した。
その経験が、Numzaの目指す感覚を形づくった。支出の記録は罰や会計の宿題のように感じられるべきではない。実際に続けたくなるくらいシンプルであるべきだ。
だから、記録を数秒で済ませられるようにしたかった。入力でも、音声でも、レシートを読み取るのでも。そして一度記録されれば、Numzaは罪悪感を抱かせることなく支出習慣を理解する手助けをすべきだ。
毎日の使用が明かしたこと
私たちはすべての取引にNumzaを使い始め、初期版を友人にも共有した。
アプリと共に暮らすことで、私自身の思い込みはすぐに打ち砕かれた。
あの「たまの」テイクアウトの夕食は、思っていたよりはるかに頻繁に起こっていた。週に数回の小さな買い物だと感じていたものが、いつの間にか毎月数万円に膨らんでいた。デジタルサブスクリプションはさらに衝撃的だった。ほとんど触ってもいないプレミアムサービスが複数あり、それらは無料の広告付きプランに簡単に落とせたし、生活に一切影響なく解約もできた。
極端な節約は必要なかった。ただ見える化が必要だった。
なぜNumzaを作ったのか
Numzaに、何にお金を使うべきか、使うべきでないかを指図させたいわけではない。
お金が実際にどこへ行っているのか、もっと簡単に見えるようにしたい。
はっきり見えれば、何が大切かは自分で決められるから。
それが、私たち自身が欲しかった支出管理アプリのあり方だ。だからNumzaを作った。