
Payer en plusieurs fois, et le suivre comme ça
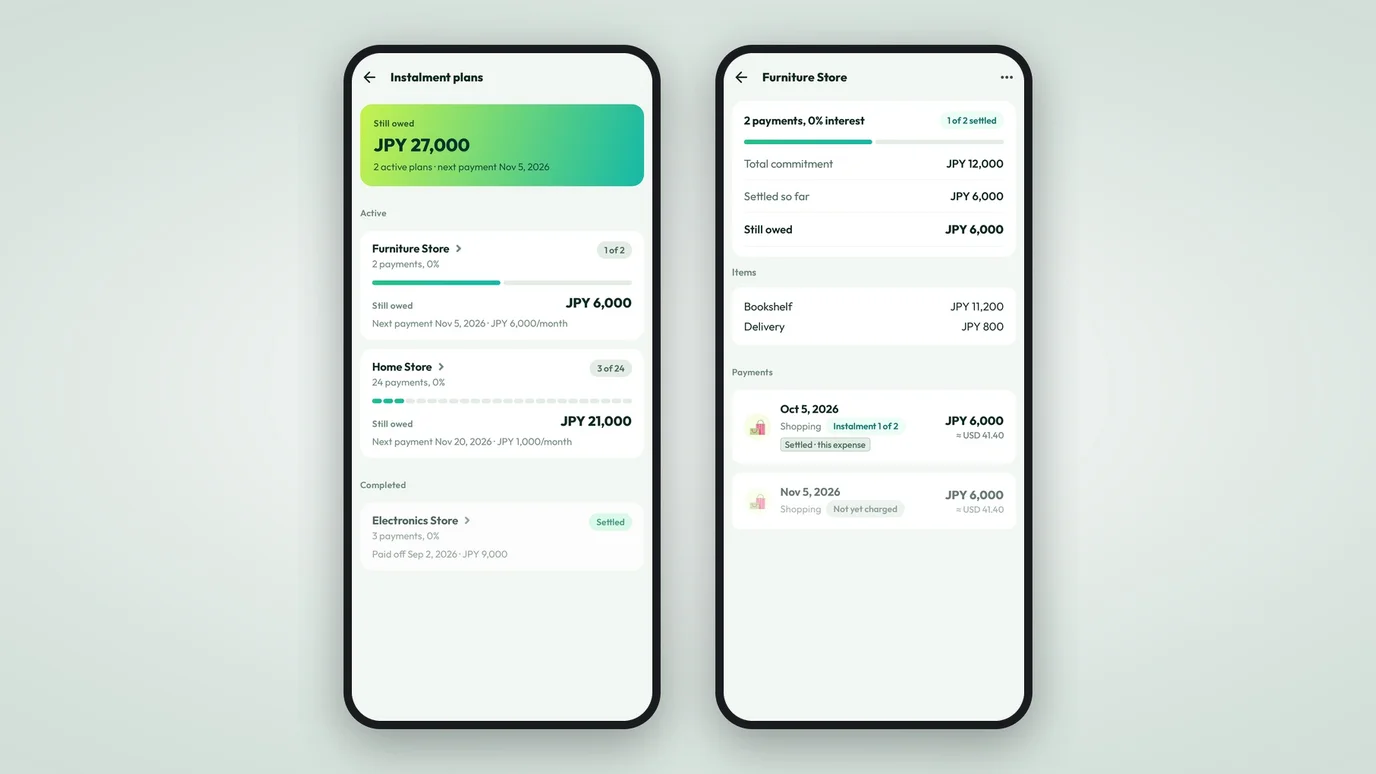
Les plans échelonnés arrivent dans Numza. Un achat payé en 12 mensualités est enregistré comme 12 paiements, et chaque cycle budgétaire ne porte que sa propre part du budget.
Un nouvel ordinateur portable en 12 mensualités, on dit oui facilement à la caisse. C’est plus difficile de vivre avec dans une app de dépenses.
La plupart des apps demandent un seul chiffre, et un seul chiffre ne convient qu’à un achat payé d’un coup. Si vous saisissez le prix complet le jour de l’achat, ce mois ressemble à une catastrophe et les onze suivants semblent gratuits. Si vous divisez par douze et enregistrez un paiement, le plan lui-même disparaît. Vous perdez le compte des mensualités restantes, de ce que vous devez encore et de la prochaine échéance.
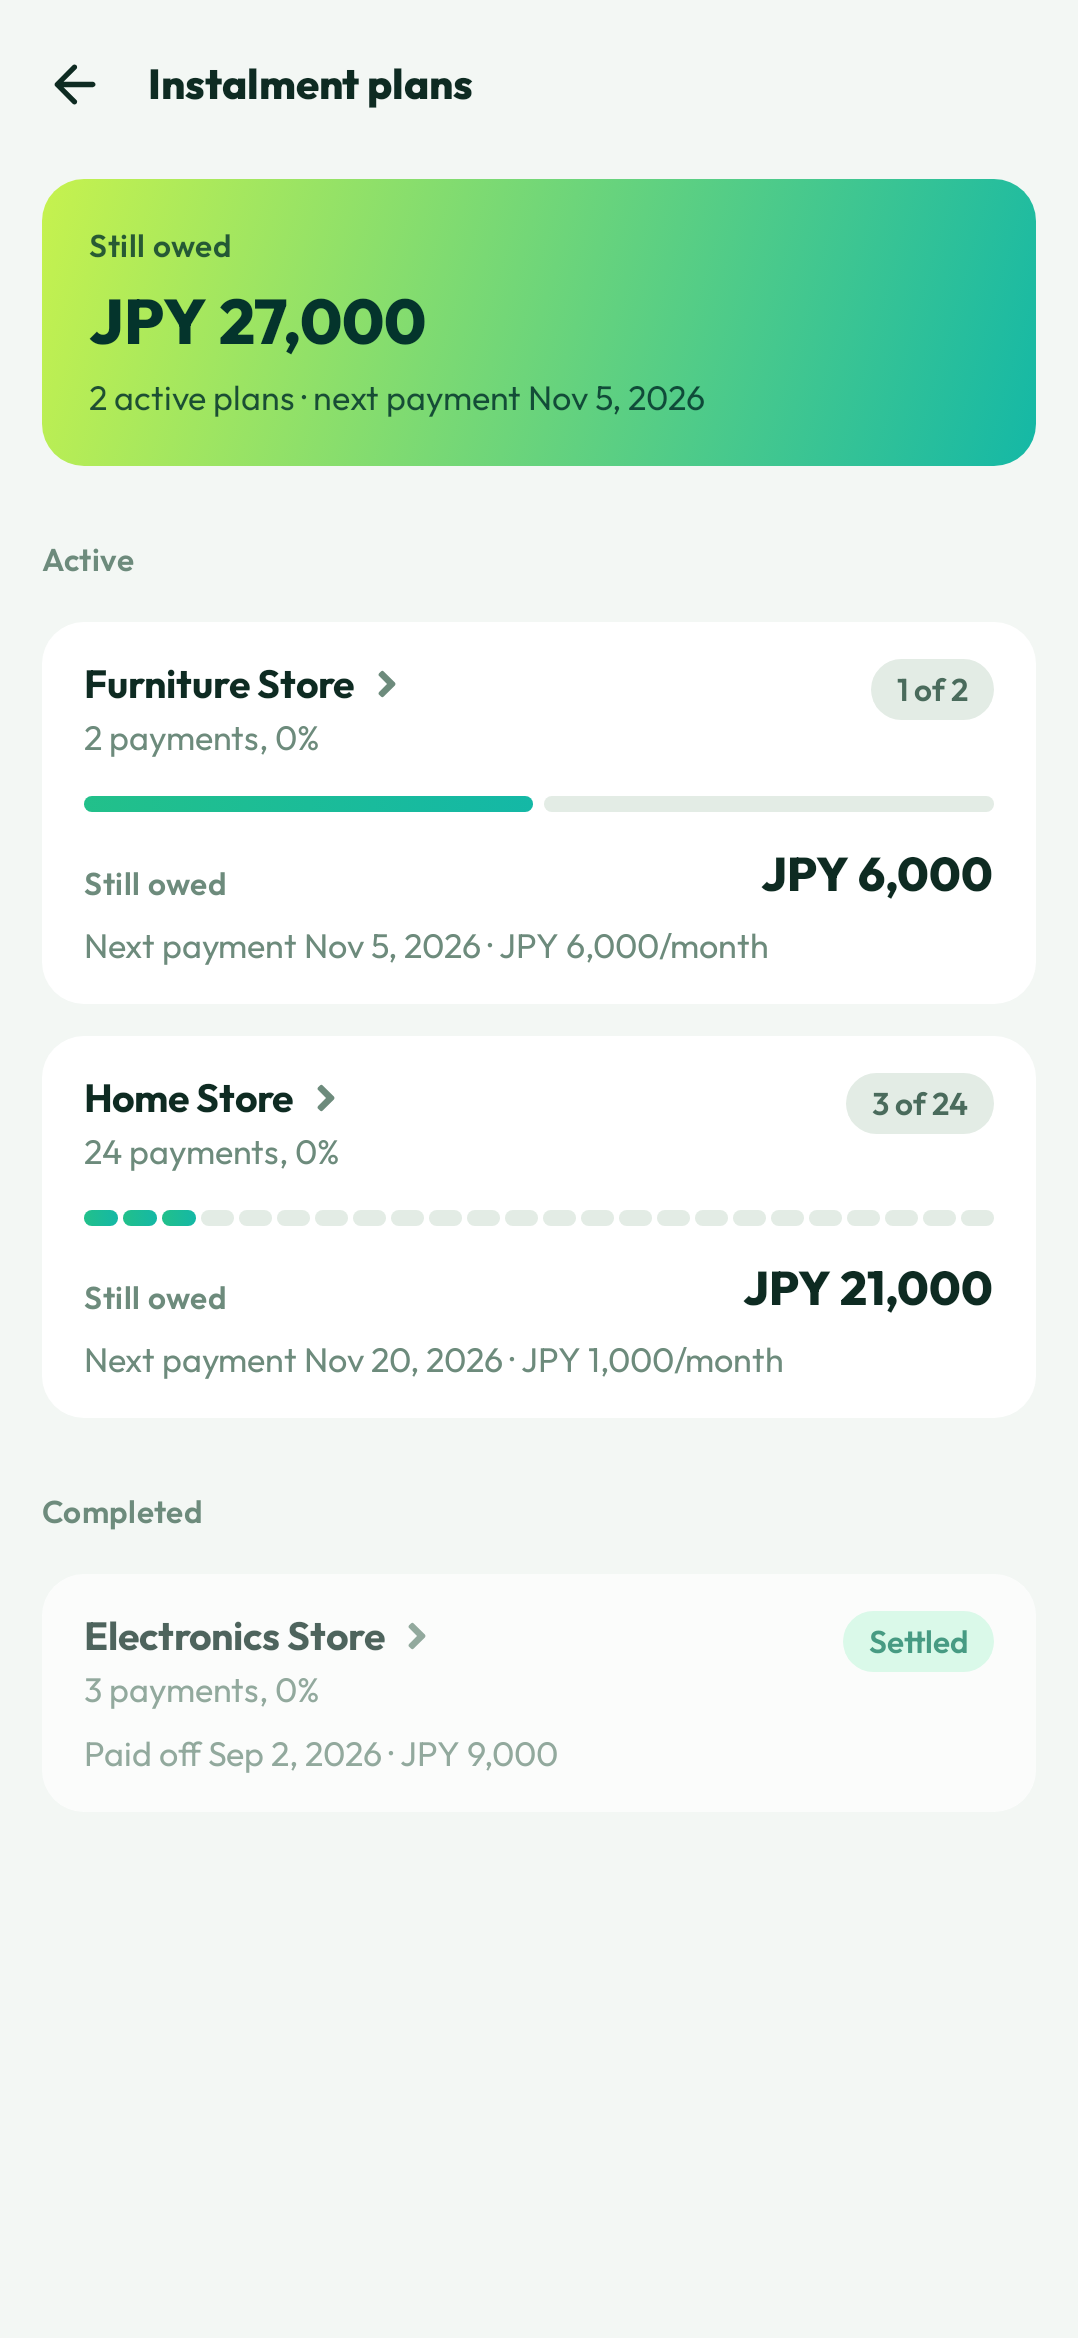
Les plans échelonnés sont maintenant intégrés à Numza. Un achat payé dans le temps est enregistré comme un plan, avec ses propres paiements, et l’app le compte comme il sort vraiment de votre compte.
Un plan n’est pas une dépense
Quand vous achetez en plusieurs fois, vous prenez un engagement. Cet engagement a des conditions : un total, un nombre de mensualités, un montant pour chacune et une date de premier paiement. L’argent qui quitte votre compte est autre chose, plus petit.
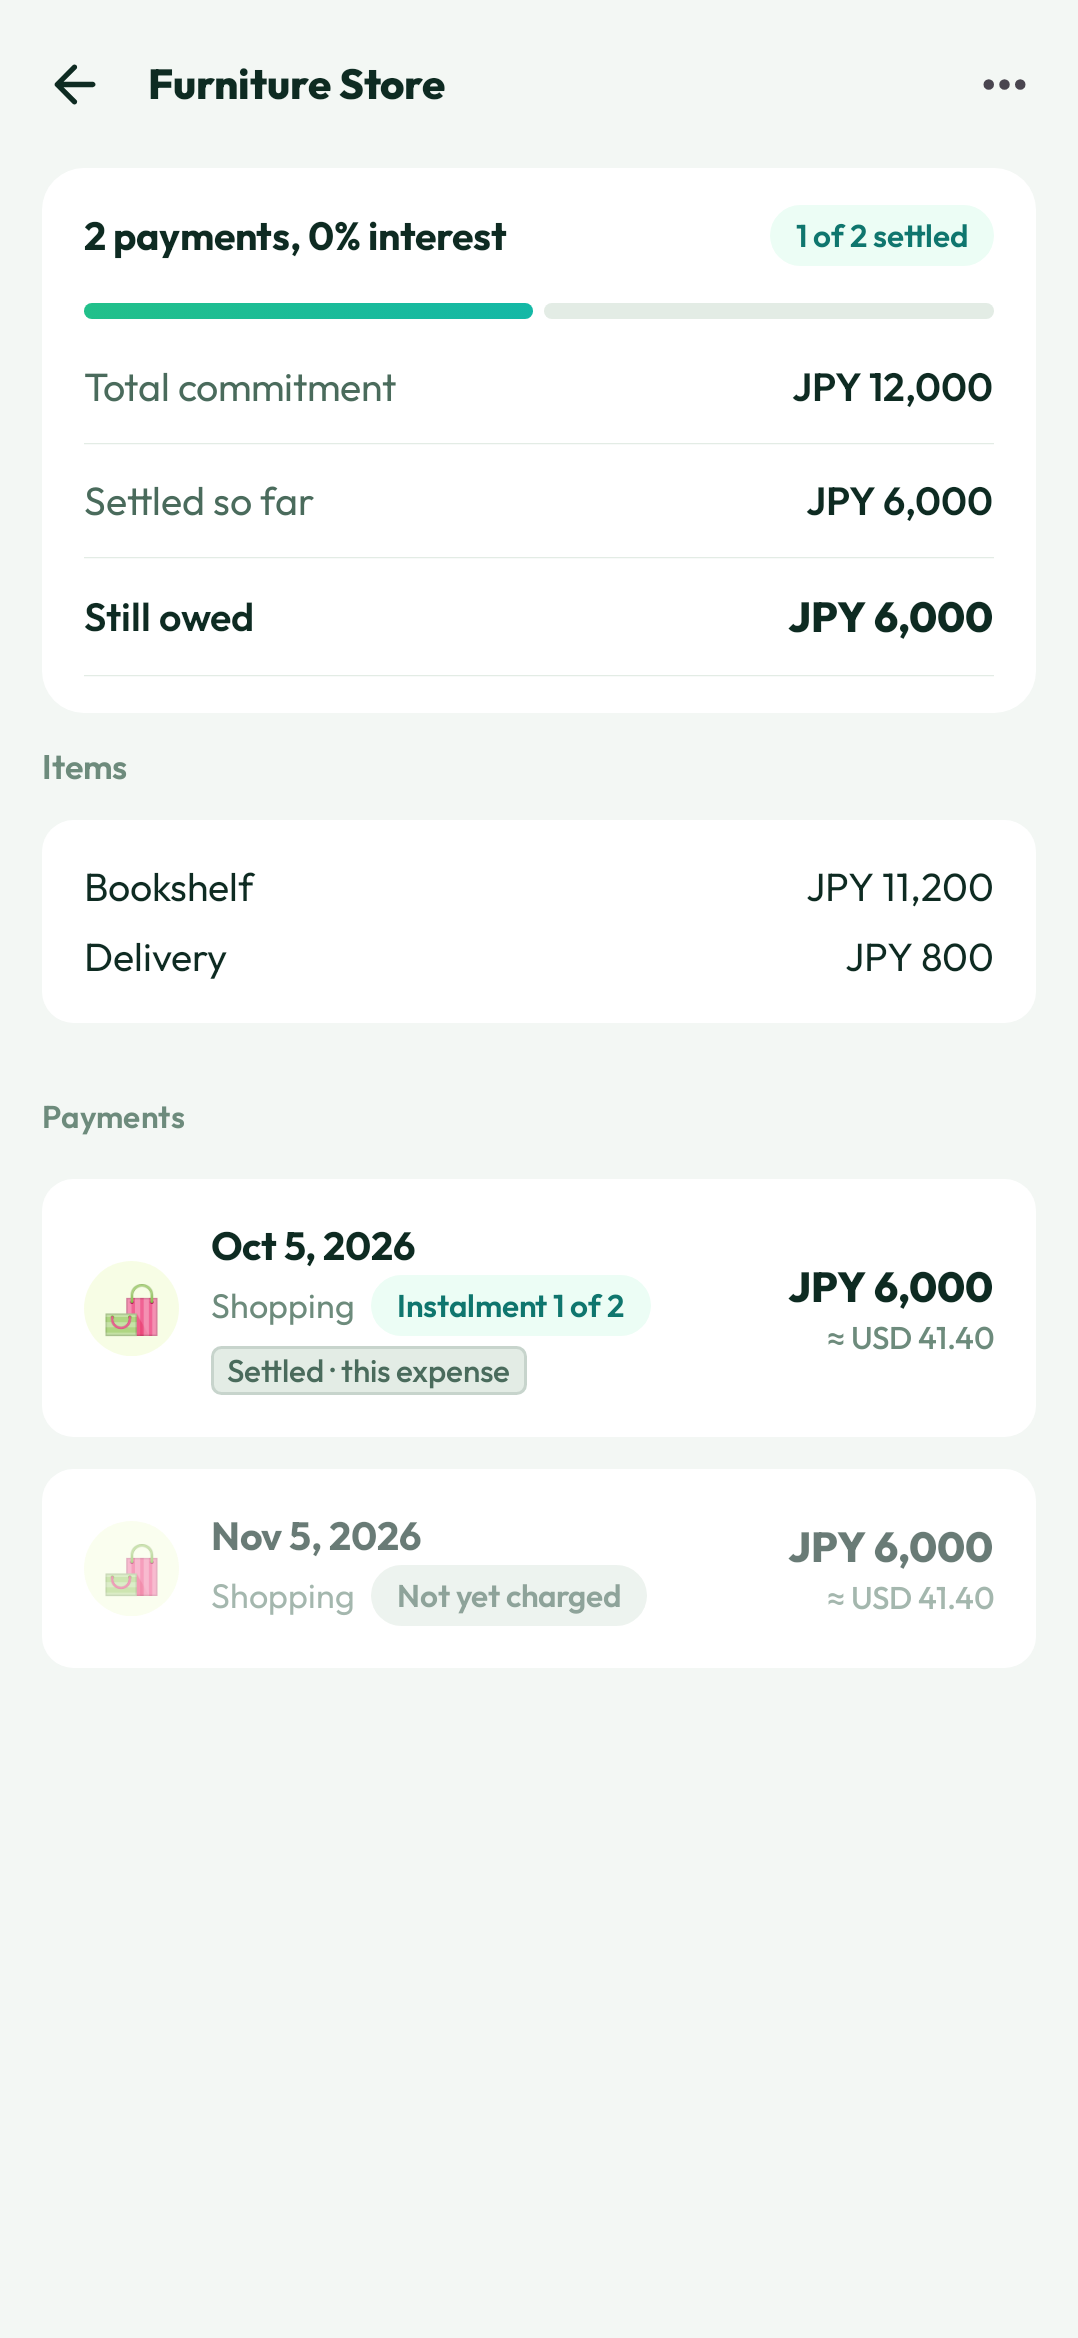
Numza sépare désormais ces deux idées. Le plan garde l’engagement. Chaque paiement est une dépense, datée du jour où il est débité.
Le plan s’enregistre pendant que vous ajoutez l’achat. Ajoutez la dépense, ouvrez son échéancier et choisissez Échelonné. Réglez ensuite de 2 à 36 paiements mensuels et, au choix, un montant mensuel ou un prix plus des intérêts. Confirmez, et l’achat s’enregistre avec son reçu, sa catégorie, son marchand et sa carte comme ligne propre au plan. Un achat saisi plus tôt ne peut plus être transformé en plan, donc réglez l’échéancier au moment de l’ajouter.
Ce que voit vraiment votre budget
C’est la partie qui change la façon dont l’app se ressent. Le total d’un plan n’est jamais compté comme une dépense. Seule la mensualité due dans un cycle budgétaire compte dans le budget de ce cycle.
Un achat fait en octobre sur 12 paiements affiche un paiement dans le budget d’octobre. Novembre porte le sien, et chaque mois suivant aussi. Budgets, totaux du mois en cours, Analyses et rapports lisent le même échéancier, donc le chiffre de votre tableau de bord est de l’argent qui a bougé, pas de l’argent promis.
Les paiements futurs sont enregistrés à l’avance. Ils comptent dans le budget du bon cycle dès la création du plan, mais ils restent hors de la liste des dépenses, du flux du widget, de l’export CSV et de toute liste de récents jusqu’à leur date. Un paiement reste un engagement tant qu’il n’est pas débité.
Quand le plan change
Les plans changent. Un marchand corrige un prix, vous convenez d’un autre nombre de mensualités, ou vous décidez de solder le reste plus tôt.
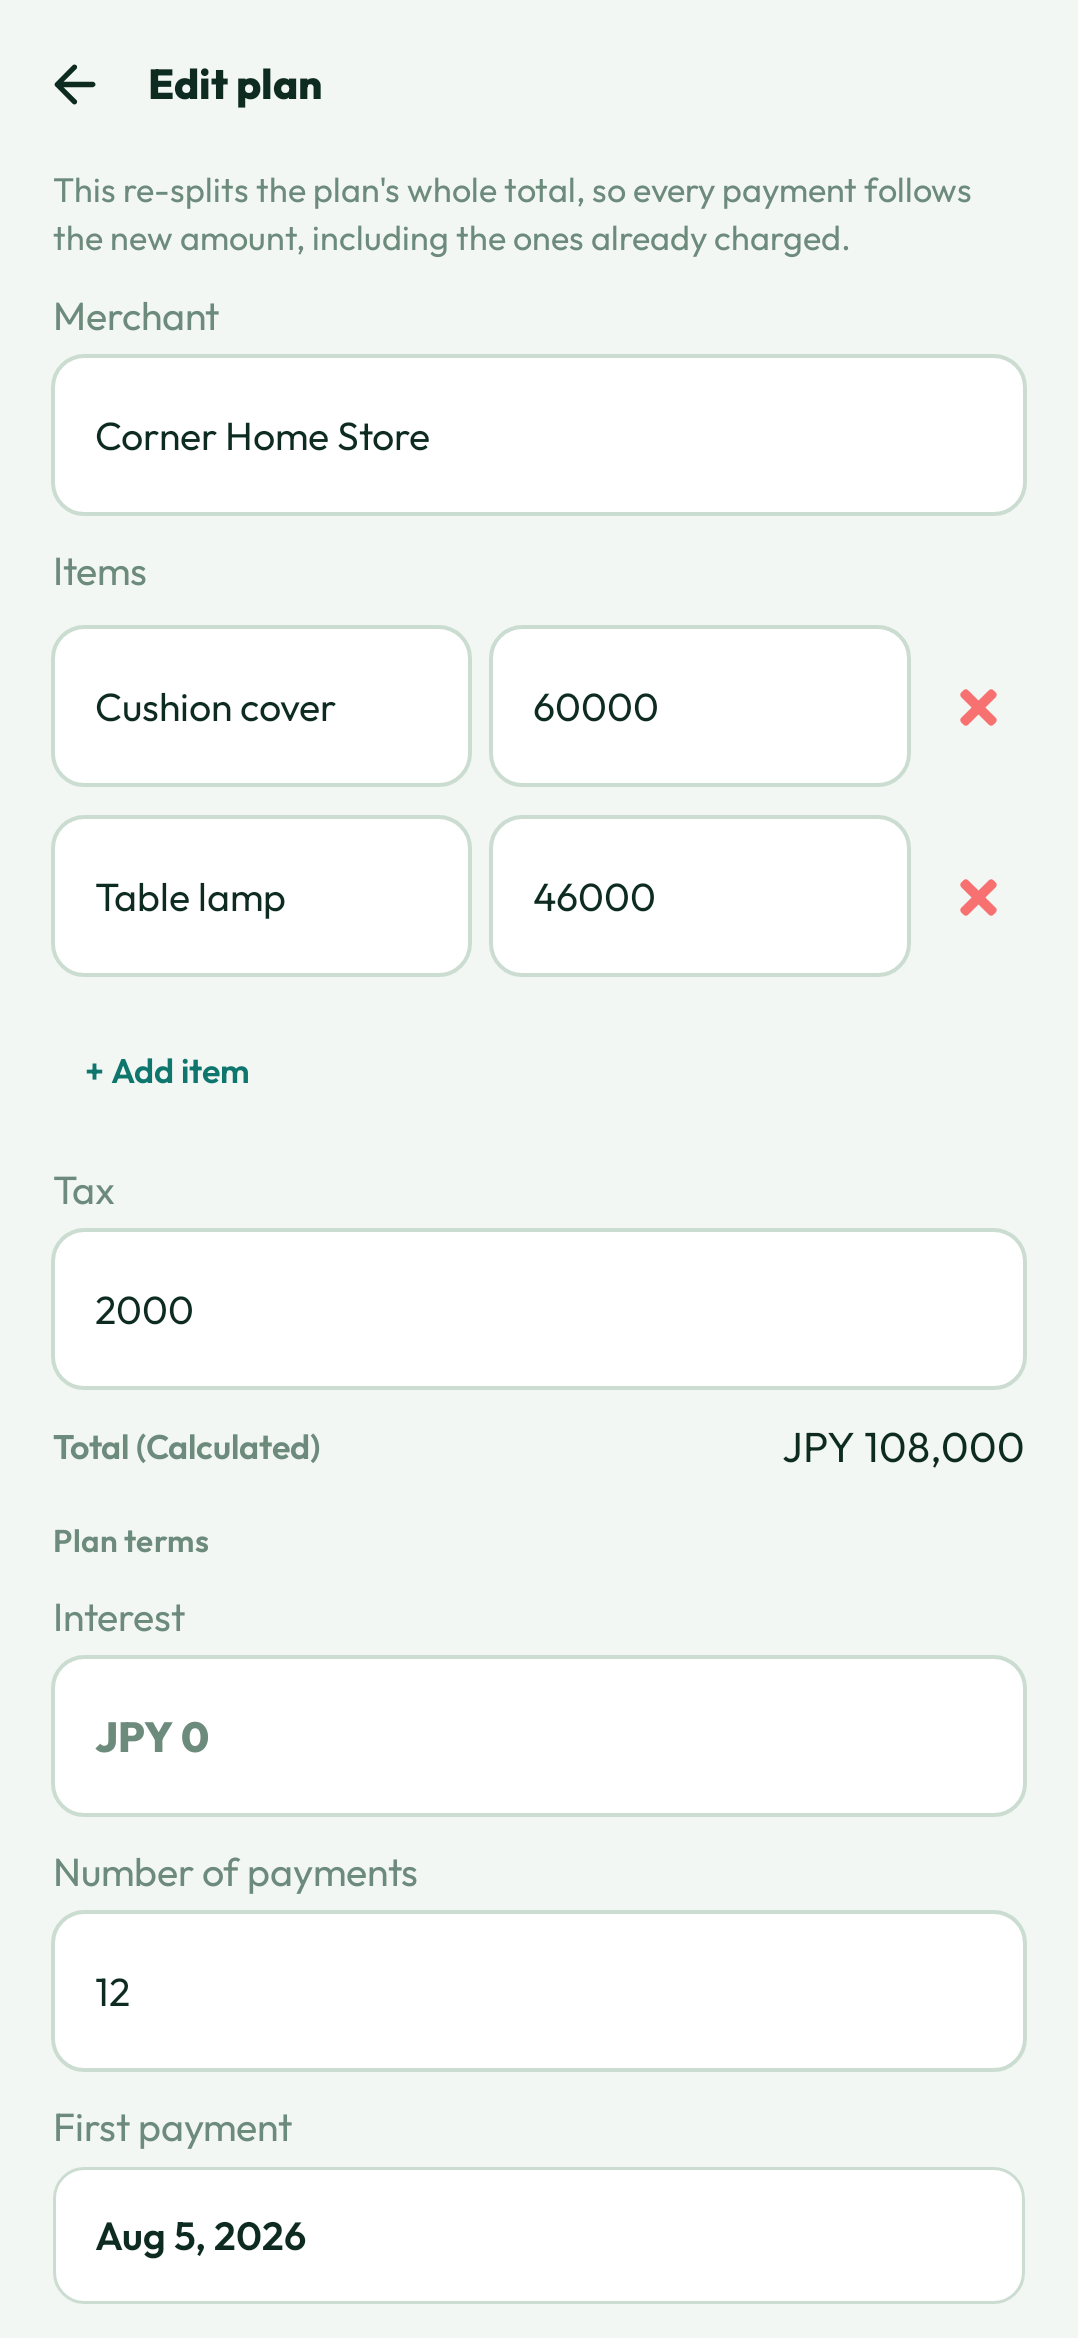
Modifier un plan répartit à nouveau tout son total, donc chaque paiement passe au nouveau montant, y compris ceux déjà débités. Chacun garde sa date et son état de règlement, donc le calendrier ne bouge pas ; le montant de chaque paiement, passé ou futur, suit le nouveau total.
Un paiement seul ne se modifie pas de son côté. Le plan est l’endroit où vivent ses conditions, et l’app garde les choses ainsi. Solder le reste par anticipation clôture le plan après une confirmation qui indique ce qui sera enregistré et combien de paiements futurs cela supprime, et le plan reste comme un historique terminé.
Supprimer un plan retire les paiements pas encore débités et garde ceux déjà faits comme des dépenses ordinaires.
Quand quelque chose revient
Les retours et les remboursements ont été le cas le plus difficile à bien traiter. Si vous rapportez l’ordinateur après trois paiements, l’argent ne doit pas tomber dans le budget d’un seul mois comme un cadeau, et le reste du plan doit s’arrêter.
Un remboursement sur un plan est imputé à chaque paiement déjà débité, dans la limite du montant de ce paiement. Un retour qui couvre tout ce qui a été débité annule les paiements pas encore débités et clôture le plan ; un retour partiel laisse le reste du calendrier se poursuivre. Aucun cycle ne passe en négatif, et chaque paiement garde un montant honnête encore remboursable.
La même règle couvre la carte du plan. Si vous liez une carte à un plan, les dépenses de cycle de cette carte reflètent chaque mensualité dans son propre cycle, et non l’achat entier d’un coup.
La ligne que nous n’avons pas franchie
Numza ne prête pas d’argent et ne vend pas de crédit. Il ne décide pas si un plan est une bonne idée.
Il suit un plan que vous avez déjà, ou un que vous convenez avec un marchand, pour que les paiements restent visibles, comptent dans le bon mois, et cessent d’être un calcul que vous faites au dos d’une enveloppe.
Les plans échelonnés arrivent dans Numza 1.11.0, avec l’éditeur complet de plan et la suppression d’un plan soldé. Ouvrez la tuile Plans de votre tableau de bord, ou touchez le chiffre des mensualités sur la carte de votre tableau de bord pour voir la part de ce cycle et tous les plans derrière. La page des paiements échelonnés donne tous les détails.